Πρόσθετη επιβάρυνση 22% για όσους δεν καλύψουν το απαιτούμενο όριο ηλεκτρονικών δαπανών – Διπλή πίεση στους επαγγελματίες από το ελάχιστο τεκμαρτό εισόδημα.
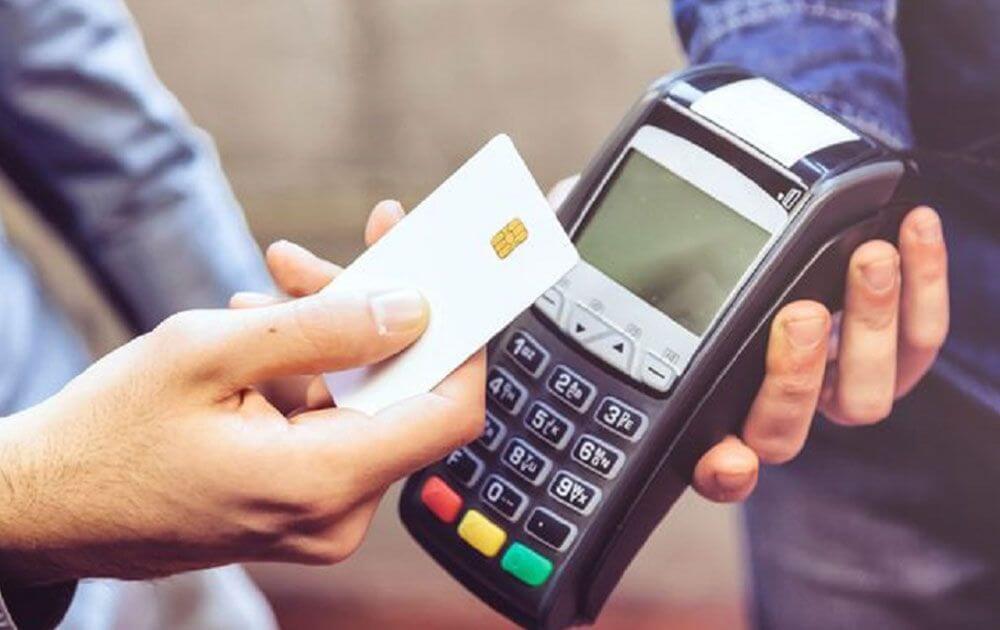
Αντιμέτωποι με έναν ακόμη φορολογικό λογαριασμό βρίσκονται όσοι δεν συγκεντρώσουν τις απαιτούμενες ηλεκτρονικές δαπάνες μέχρι το τέλος του 2026. Ο βασικός κανόνας απαιτεί κάλυψη του 30% του εισοδήματος με αναγνωριζόμενες ηλεκτρονικές πληρωμές, ενώ στο ποσό που υπολείπεται επιβάλλεται πρόσθετος φόρος 22%.
Η υποχρέωση αφορά, σύμφωνα με τα σχετικά δημοσιεύματα, περίπου 4,5 εκατομμύρια φορολογουμένους. Αυτό δεν σημαίνει ότι όλοι θα πληρώσουν πρόσθετο φόρο: επιβάρυνση προκύπτει για όσους εμφανίσουν έλλειμμα και δεν καλύπτονται από εξαίρεση.
Το πολιτικό ερώτημα, όμως, παραμένει: πόσο δίκαιο είναι η προώθηση των ηλεκτρονικών συναλλαγών να συνοδεύεται από μια κύρωση που μπορεί να επιβαρύνει ακόμη και ανθρώπους οι οποίοι περιορίζουν τις αγορές τους για να αντεπεξέλθουν στις υποχρεώσεις τους;
Πώς υπολογίζεται η επιβάρυνση
Ο φόρος 22% εφαρμόζεται στη διαφορά μεταξύ απαιτούμενων και αναγνωρισμένων ηλεκτρονικών δαπανών. Ενδεικτικά, με τον γενικό κανόνα του 30%, χωρίς ειδικές μειώσεις ή απαλλαγές: