
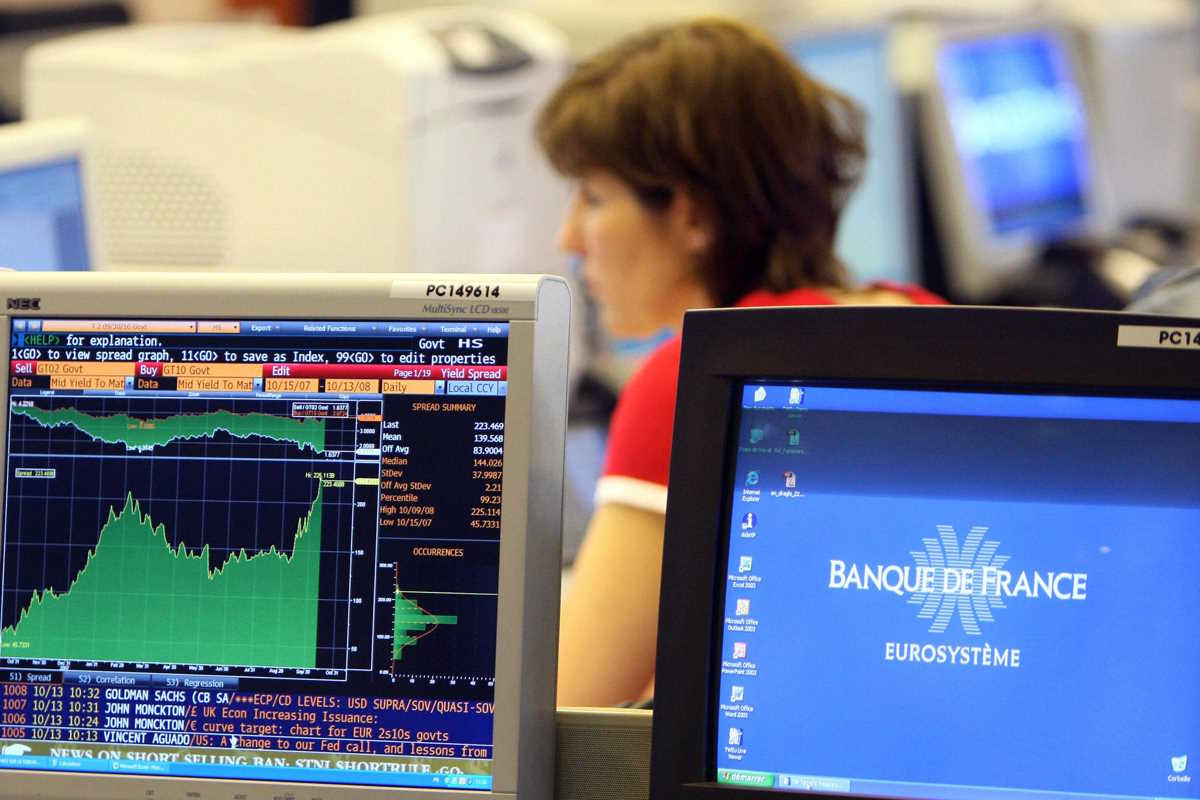
Οι αγορές κρατικού χρέους στέλνουν νέα προειδοποιητικά μηνύματα στην Ευρώπη, καθώς οι αυξανόμενες αποδόσεις των ομολόγων, τα υψηλά επίπεδα δημόσιου χρέους και οι δημοσιονομικές πιέσεις στις μεγαλύτερες οικονομίες της Ευρωζώνης δημιουργούν ένα ιδιαίτερα σύνθετο περιβάλλον για κυβερνήσεις και επενδυτές. Οι ευρωπαϊκές χρηματιστηριακές αγορές κινούνται σε κλίμα αυξημένης επιφυλακτικότητας, ενώ στις ήδη υπάρχουσες οικονομικές ανησυχίες προστίθενται οι γεωπολιτικές εξελίξεις στη Μέση Ανατολή και ο πόλεμος στην Ουκρανία. Η άνοδος των τιμών του πετρελαίου αποτελεί έναν ακόμη παράγοντα κινδύνου, καθώς μια παρατεταμένη ενεργειακή αναστάτωση θα μπορούσε να αναζωπυρώσει τον πληθωρισμό, να αυξήσει το κόστος παραγωγής και να περιορίσει την οικονομική ανάπτυξη.
Το «φάντασμα» των ομολόγων επιστρέφει
Στο επίκεντρο της προσοχής βρίσκεται πλέον και πάλι η αγορά κρατικών ομολόγων. Οι επενδυτές παρακολουθούν στενά την εξέλιξη των αποδόσεων, καθώς το κόστος με το οποίο δανείζονται οι κυβερνήσεις αποτελεί έναν από τους σημαντικότερους δείκτες για τη δημοσιονομική κατάσταση μιας οικονομίας. Παρότι η πρόσφατη αποκλιμάκωση των αποδόσεων σε ορισμένες αγορές έδωσε μια προσωρινή ανάσα, οι ανησυχίες δεν έχουν εξαφανιστεί. Αντίθετα, η αυξημένη μεταβλητότητα δείχνει ότι οι επενδυτές παραμένουν ιδιαίτερα ευαίσθητοι σε οποιαδήποτε ένδειξη επιδείνωσης των δημόσιων οικονομικών. Το μεγάλο ερώτημα είναι κατά πόσο η άνοδος του κόστους δανεισμού θα παραμείνει περιορισμένη σε συγκεκριμένες χώρες ή θα μεταδοθεί ευρύτερα στην Ευρωζώνη.
Η Γαλλία στο επίκεντρο
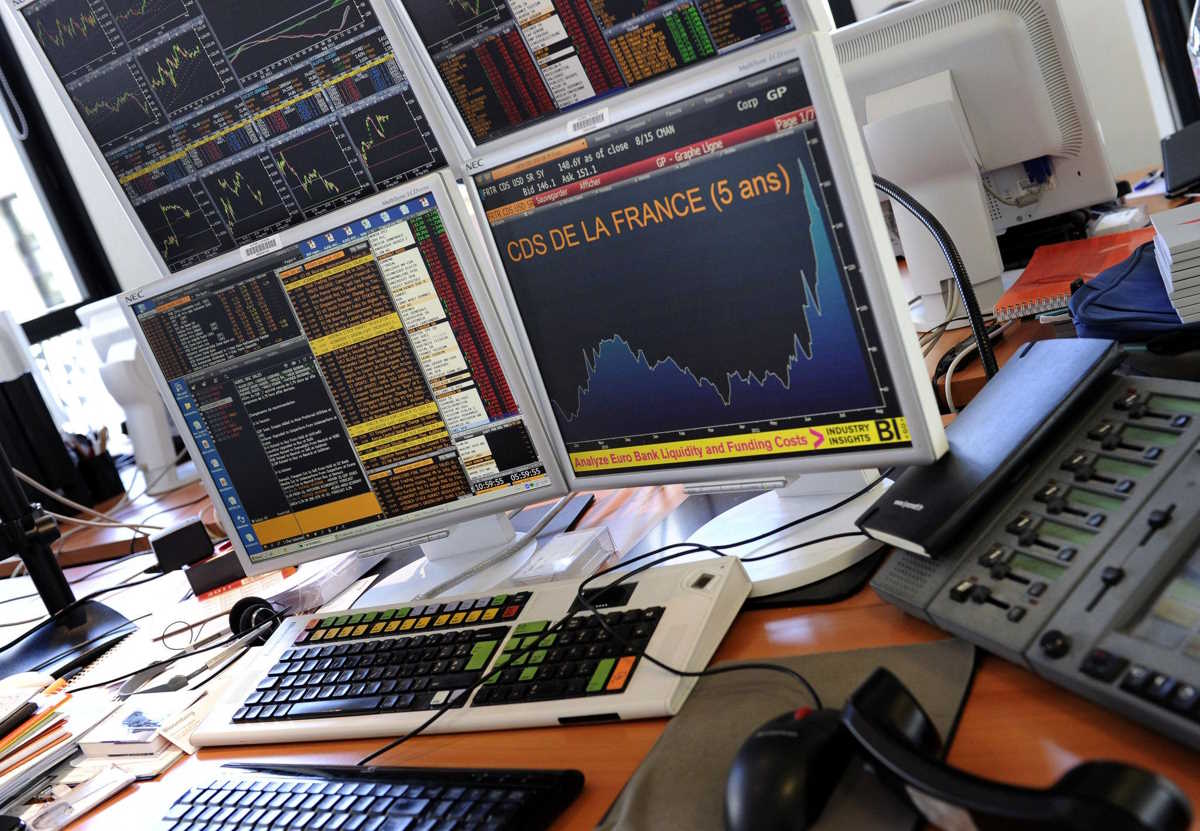
Ιδιαίτερη ανησυχία προκαλεί η κατάσταση στη Γαλλία, η οποία βρίσκεται αντιμέτωπη με υψηλό δημόσιο χρέος, σημαντικές δημοσιονομικές ανάγκες και περιορισμένα περιθώρια για νέες δαπάνες. Η απόδοση του γαλλικού 10ετούς ομολόγου έχει κινηθεί πάνω από το 4,5%, επίπεδο που θεωρείται ιδιαίτερα υψηλό σε σχέση με τον ονομαστικό ρυθμό ανάπτυξης της γαλλικής οικονομίας. Το πρόβλημα δεν αφορά μόνο το ύψος του χρέους, αλλά κυρίως το κόστος εξυπηρέτησής του. Όσο υψηλότερα διαμορφώνονται τα επιτόκια και οι αποδόσεις των ομολόγων, τόσο περισσότερα χρήματα χρειάζεται να διαθέτει το κράτος για την εξυπηρέτηση των υφιστάμενων υποχρεώσεών του. Αυτό περιορίζει τα περιθώρια για νέες δημόσιες επενδύσεις και κοινωνικές δαπάνες και καθιστά δυσκολότερη την προσπάθεια δημοσιονομικής προσαρμογής.
Η γαλλική περίπτωση αποκτά ιδιαίτερη σημασία επειδή πρόκειται για μία από τις μεγαλύτερες οικονομίες της Ευρώπης. Μια παρατεταμένη αύξηση του κόστους δανεισμού της Γαλλίας δεν θα αποτελούσε πρόβλημα μόνο για το Παρίσι, αλλά θα μπορούσε να επηρεάσει συνολικά το επενδυτικό κλίμα στην Ευρωζώνη. Οι αγορές γνωρίζουν ότι όσο αυξάνεται το κόστος χρηματοδότησης μιας μεγάλης οικονομίας, τόσο περισσότερο περιορίζεται η δυνατότητά της να χρησιμοποιεί τον κρατικό προϋπολογισμό ως εργαλείο στήριξης της ανάπτυξης. Παράλληλα, κάθε νέα δημοσιονομική δαπάνη μπορεί να αντιμετωπίζεται πλέον από τους επενδυτές με μεγαλύτερη καχυποψία, ιδιαίτερα εάν δεν συνοδεύεται από αξιόπιστο σχέδιο για τη σταθεροποίηση του χρέους.
Ο κίνδυνος μετάδοσης στην Ευρώπη
Αυτό που φοβούνται περισσότερο οι αγορές δεν είναι απαραίτητα μια άμεση επανάληψη της κρίσης χρέους που συγκλόνισε την Ευρωζώνη την περίοδο 2010-2012. Ο μεγαλύτερος κίνδυνος είναι η σταδιακή μετάδοση της πίεσης από μία αγορά ομολόγων στις υπόλοιπες. Εάν οι επενδυτές αρχίσουν να απαιτούν υψηλότερες αποδόσεις για τα κρατικά ομόλογα μιας μεγάλης ευρωπαϊκής οικονομίας, η εξέλιξη αυτή μπορεί να επηρεάσει το κόστος δανεισμού και άλλων χωρών, ακόμη και εκείνων που εμφανίζουν καλύτερα δημοσιονομικά μεγέθη. Έτσι, μια αρχικά περιορισμένη αναταραχή μπορεί να αποκτήσει ευρύτερες διαστάσεις, καθώς οι επενδυτές επανεκτιμούν συνολικά τον κίνδυνο που συνδέεται με το ευρωπαϊκό κρατικό χρέος.
Αυτό είναι και το «φάντασμα» που επιστρέφει στις ευρωπαϊκές αγορές: όχι μια αναγκαστικά νέα κρίση χρέους, αλλά ο κίνδυνος ενός κύκλου αυξανόμενων αποδόσεων, υψηλότερου κόστους δανεισμού και μεγαλύτερης δημοσιονομικής πίεσης. Η Ευρώπη έχει πλέον περισσότερα εργαλεία από ό,τι πριν από δεκαπέντε χρόνια για να αντιμετωπίσει μια χρηματοπιστωτική αναταραχή, όμως οι βασικές προκλήσεις παραμένουν. Οι κυβερνήσεις πρέπει να χρηματοδοτήσουν μεγάλες επενδύσεις, να ενισχύσουν την άμυνα, να αντιμετωπίσουν την ενεργειακή ασφάλεια και παράλληλα να στηρίξουν τα κοινωνικά τους συστήματα, την ώρα που το κόστος του χρήματος μπορεί να περιορίζει σημαντικά τα δημοσιονομικά τους περιθώρια.
Η δημογραφική πίεση μεγαλώνει
Πέρα από τις βραχυπρόθεσμες πιέσεις, η Ευρώπη βρίσκεται αντιμέτωπη και με ένα πολύ μεγαλύτερο διαρθρωτικό πρόβλημα: τη γήρανση του πληθυσμού. Η αύξηση του αριθμού των ηλικιωμένων, σε συνδυασμό με τη χαμηλή γεννητικότητα και τη συρρίκνωση του ενεργού πληθυσμού σε αρκετές χώρες, δημιουργεί ολοένα μεγαλύτερες πιέσεις στα ασφαλιστικά συστήματα, στις συντάξεις και στις δαπάνες υγείας. Ταυτόχρονα, μειώνεται η δυνατότητα των ευρωπαϊκών οικονομιών να στηρίξουν την ανάπτυξη αποκλειστικά μέσω της αύξησης του εργατικού δυναμικού. Αυτό σημαίνει ότι οι κυβερνήσεις θα χρειαστεί να προχωρήσουν σε μεταρρυθμίσεις που θα ενισχύουν την παραγωγικότητα και την ανάπτυξη, διαφορετικά το βάρος των δημοσίων δαπανών θα γίνεται ολοένα δυσκολότερο να χρηματοδοτηθεί.
Οι αγορές, επομένως, δεν εξετάζουν μόνο τα σημερινά ελλείμματα και το σημερινό χρέος. Εξετάζουν και το κατά πόσο οι ευρωπαϊκές οικονομίες θα μπορούν τα επόμενα χρόνια να παράγουν αρκετή ανάπτυξη ώστε να εξυπηρετούν τις υποχρεώσεις τους. Μια οικονομία με υψηλό χρέος μπορεί να παραμένει διαχειρίσιμη όταν αναπτύσσεται με ικανοποιητικούς ρυθμούς και δανείζεται με χαμηλό κόστος. Όταν όμως η ανάπτυξη επιβραδύνεται και το κόστος δανεισμού αυξάνεται, η εξίσωση γίνεται πολύ πιο δύσκολη.
Πετρέλαιο και γεωπολιτική επιβαρύνουν την εικόνα
Στην ήδη δύσκολη οικονομική συγκυρία προστίθενται οι γεωπολιτικές εξελίξεις. Η ένταση στη Μέση Ανατολή, οι επιθέσεις σε πλοία και οι κίνδυνοι για τη ροή πετρελαίου και φυσικού αερίου δημιουργούν νέες αβεβαιότητες για την παγκόσμια οικονομία. Η άνοδος των τιμών του πετρελαίου μπορεί να μετατραπεί σε νέα πληθωριστική πίεση, ιδιαίτερα για την Ευρώπη, η οποία εξακολουθεί να εξαρτάται σημαντικά από τις εισαγωγές ενέργειας. Ένα νέο ενεργειακό σοκ θα μπορούσε να αυξήσει το κόστος για τις επιχειρήσεις και τα νοικοκυριά, να περιορίσει την κατανάλωση και τις επενδύσεις και τελικά να επηρεάσει την οικονομική ανάπτυξη.
Την ίδια στιγμή, οι ευρωπαϊκές κυβερνήσεις καλούνται να αυξήσουν τις αμυντικές δαπάνες και να χρηματοδοτήσουν την ενεργειακή μετάβαση, τις υποδομές και την τεχνολογική ανάπτυξη. Οι ανάγκες αυτές έρχονται σε μια περίοδο κατά την οποία τα δημόσια οικονομικά πολλών χωρών είναι ήδη επιβαρυμένα. Το αποτέλεσμα είναι μια δύσκολη δημοσιονομική εξίσωση: περισσότερες ανάγκες για δαπάνες και επενδύσεις, αλλά μικρότερα περιθώρια για νέο δανεισμό.
«Κάτι ετοιμάζεται» στις αγορές
Μέσα σε αυτό το περιβάλλον, ορισμένοι αναλυτές εμφανίζονται ιδιαίτερα απαισιόδοξοι για την πορεία των χρηματοπιστωτικών αγορών. Ο διευθύνων σύμβουλος της Prediqma, Χάρμουτ Γιάενς, έχει προειδοποιήσει ότι βλέπει παραλληλισμούς με προηγούμενες κρίσεις και εκτιμά ότι θα μπορούσε να υπάρξει σημαντική αναταραχή ακόμη και μέσα στις επόμενες εβδομάδες. Η συγκεκριμένη πρόβλεψη αποτελεί μια ιδιαίτερα αρνητική εκτίμηση και σε καμία περίπτωση δεν σημαίνει ότι μια νέα κρίση είναι δεδομένη. Αποτυπώνει, ωστόσο, το επίπεδο της νευρικότητας που επικρατεί στις αγορές, καθώς οι επενδυτές γνωρίζουν ότι σε περιόδους υψηλού χρέους και αυξημένου κόστους δανεισμού ακόμη και μια σχετικά μικρή μεταβολή στις αποδόσεις μπορεί να έχει σημαντικές δημοσιονομικές συνέπειες.
Το κρίσιμο στοιχείο για τις αγορές είναι πλέον η αξιοπιστία των κυβερνήσεων. Οι επενδυτές θέλουν να βλέπουν σαφή σχέδια για τη μείωση των ελλειμμάτων, διαρθρωτικές μεταρρυθμίσεις που ενισχύουν την ανάπτυξη και πολιτικές που περιορίζουν το κόστος εξυπηρέτησης του χρέους. Η Ευρώπη δεν μπορεί να στηρίζεται επ’ αόριστον στην αύξηση του δανεισμού για να χρηματοδοτεί τις ανάγκες της. Όσο αυξάνεται το κόστος χρήματος, τόσο μεγαλύτερη σημασία αποκτά η δημοσιονομική πειθαρχία και η δυνατότητα των οικονομιών να παράγουν πραγματική και διατηρήσιμη ανάπτυξη.
Δεν είναι ακόμη κρίση, αλλά το καμπανάκι έχει χτυπήσει
Η σημερινή κατάσταση απέχει σημαντικά από την κρίση χρέους της Ευρωζώνης στις αρχές της προηγούμενης δεκαετίας. Οι ευρωπαϊκοί θεσμοί διαθέτουν πλέον περισσότερα εργαλεία αντιμετώπισης χρηματοπιστωτικών κρίσεων, ενώ η εμπειρία της περιόδου 2010-2012 οδήγησε σε σημαντικές αλλαγές στο ευρωπαϊκό χρηματοπιστωτικό σύστημα. Ωστόσο, οι κίνδυνοι δεν έχουν εξαφανιστεί. Η άνοδος του κόστους δανεισμού, η δημοσιονομική κατάσταση μεγάλων οικονομιών όπως η Γαλλία, οι γεωπολιτικές εντάσεις, η ενεργειακή αβεβαιότητα και η γήρανση του ευρωπαϊκού πληθυσμού συνθέτουν ένα περιβάλλον στο οποίο οι αγορές θα παραμείνουν ιδιαίτερα ευαίσθητες.
Το «φάντασμα» των ομολόγων, επομένως, δεν σημαίνει ότι η Ευρώπη βρίσκεται ήδη μπροστά σε μια νέα κρίση χρέους. Σημαίνει ότι οι αγορές αρχίζουν και πάλι να υπενθυμίζουν στις κυβερνήσεις πως το δημόσιο χρέος έχει κόστος και πως η περίοδος του φθηνού χρήματος δεν μπορεί να θεωρείται δεδομένη. Το επόμενο διάστημα θα δείξει εάν οι πιέσεις στις αποδόσεις αποτελούν μια προσωρινή αναταραχή ή την αρχή ενός ευρύτερου κύκλου δημοσιονομικής πίεσης. Σε κάθε περίπτωση, το καμπανάκι έχει ήδη χτυπήσει και η Ευρώπη καλείται να αποδείξει ότι μπορεί να συνδυάσει ανάπτυξη, επενδύσεις και κοινωνική προστασία χωρίς να αφήσει το χρέος να ξεφύγει ξανά από τον έλεγχο.