Ψηφίστηκε το νομοσχέδιο για το ιδιωτικό χρέος με τις ψήφους της Νέας Δημοκρατίας επί της αρχής, αλλά με ευρύτερες κοινοβουλευτικές συναινέσεις σε κρίσιμες διατάξεις. Σταθερό επιτόκιο 3% για συγκεκριμένες κατηγορίες οφειλετών, πρόστιμα έως 5 εκατ. ευρώ στους servicers, δωρεάν ενημέρωση για τις οφειλές, αυστηρότεροι κανόνες πριν από τους πλειστηριασμούς και δυνατότητα ρύθμισης παλαιών χρεών σε έως 120 δόσεις. Στο επίκεντρο της πολιτικής αντιπαράθεσης βρέθηκε το επίμαχο άρθρο 23, το οποίο αποσύρθηκε.
Σε νέα φάση εισέρχεται το θεσμικό πλαίσιο για τη διαχείριση του ιδιωτικού χρέους στην Ελλάδα, μετά την υπερψήφιση από τη Βουλή του νομοσχεδίου του υπουργείου Εθνικής Οικονομίας και Οικονομικών για την ενίσχυση της εποπτείας των εταιρειών διαχείρισης απαιτήσεων από δάνεια και πιστώσεις και την προστασία των συνεπών οφειλετών.
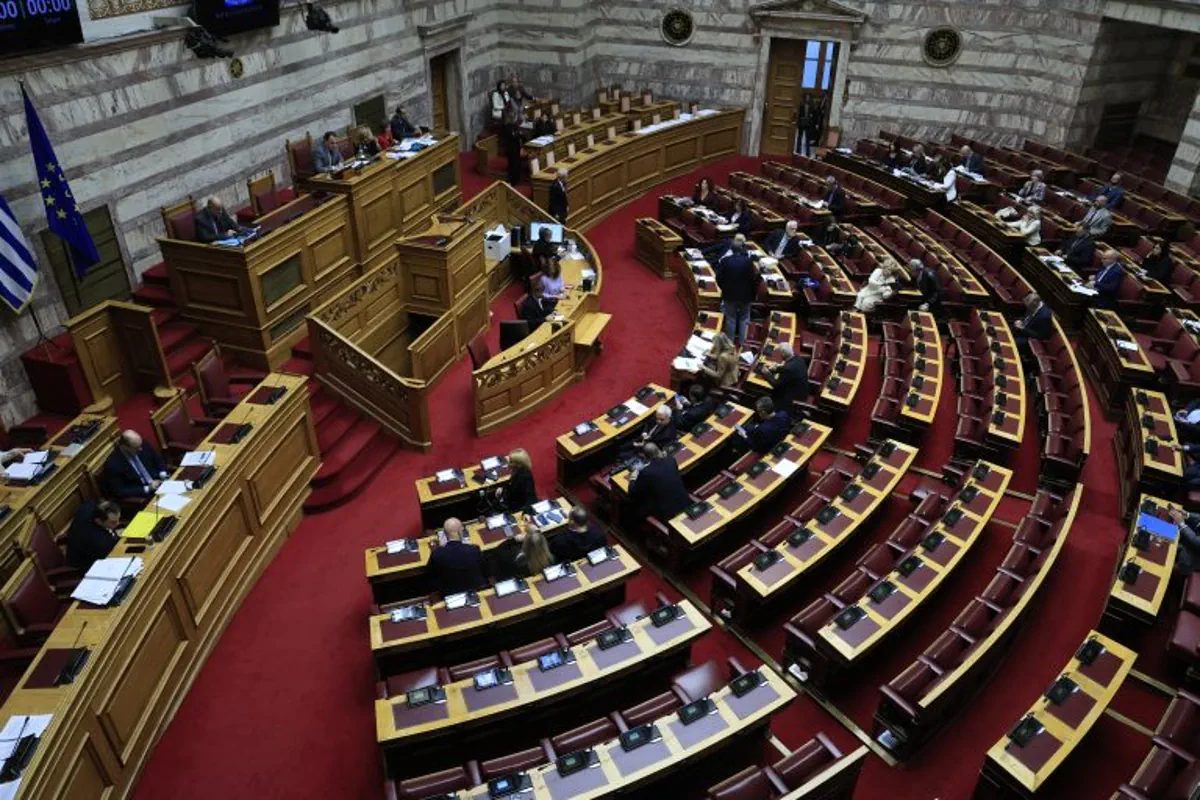
Η ψήφιση πραγματοποιήθηκε την Πέμπτη 5 Νοεμβρίου 2026, έπειτα από διήμερη συζήτηση στην Ολομέλεια και έντονη αντιπαράθεση μεταξύ κυβέρνησης και αντιπολίτευσης για τον ρόλο των funds, τη λειτουργία των servicers, την προστασία της πρώτης κατοικίας και την αντιμετώπιση των μη εξυπηρετούμενων δανείων.
Το νομοσχέδιο εγκρίθηκε επί της αρχής μόνο με τις ψήφους της Νέας Δημοκρατίας. Ωστόσο, αρκετές επιμέρους διατάξεις συγκέντρωσαν ευρύτερη κοινοβουλευτική στήριξη, με ορισμένες να υπερβαίνουν τις 200 θετικές ψήφους.
Στις σημαντικότερες παρεμβάσεις περιλαμβάνονται η καθιέρωση σταθερού επιτοκίου 3% για συγκεκριμένες κατηγορίες οφειλετών που εντάσσονται στον εξωδικαστικό μηχανισμό, ο δεκαπλασιασμός του ανώτατου προστίμου που μπορεί να επιβάλει η Τράπεζα της Ελλάδος στους servicers, η υποχρέωση αναλυτικής ενημέρωσης των δανειοληπτών για τις οφειλές τους και η ενίσχυση της προστασίας όσων τηρούν κανονικά τις συμφωνημένες ρυθμίσεις.
Παράλληλα, προβλέπεται δυνατότητα αποπληρωμής συγκεκριμένων παλαιών οφειλών προς την Εφορία και τους ασφαλιστικούς φορείς σε έως 120 μηνιαίες δόσεις.
Τι αλλάζει στην πράξη για τους δανειολήπτες
Το νέο πλαίσιο περιλαμβάνει ένα σύνολο παρεμβάσεων που επιχειρούν να αλλάξουν τον τρόπο με τον οποίο οι εταιρείες διαχείρισης απαιτήσεων επικοινωνούν με τους οφειλέτες, διαχειρίζονται τα αιτήματά τους και προχωρούν σε ενέργειες είσπραξης.
Μέχρι σήμερα, ένα από τα βασικότερα προβλήματα που αντιμετώπιζαν πολλοί δανειολήπτες ήταν η δυσκολία να αποκτήσουν πλήρη και σαφή εικόνα για την πραγματική οφειλή τους.
Σε αρκετές περιπτώσεις, οι πολίτες βρίσκονταν αντιμέτωποι με διαφορετικές χρεώσεις, τόκους, έξοδα και προσαυξήσεις, χωρίς να διαθέτουν εύκολα όλα τα στοιχεία που απαιτούνταν για να ελέγξουν τον τρόπο υπολογισμού του χρέους τους.
Με τις νέες διατάξεις ενισχύεται το δικαίωμα πρόσβασης σε αναλυτική πληροφόρηση, ενώ θεσπίζονται συγκεκριμένες υποχρεώσεις για τους διαχειριστές των απαιτήσεων.
Ο στόχος είναι να περιοριστούν οι αδιαφανείς πρακτικές και να αποκτήσει ο δανειολήπτης ουσιαστική δυνατότητα ελέγχου της οφειλής του.
Δωρεάν αναλυτική ενημέρωση μέσα σε 45 ημέρες
Μία από τις σημαντικότερες αλλαγές αφορά το δικαίωμα του οφειλέτη να ζητά δωρεάν πλήρη εικόνα της οφειλής του από τον servicer.
Η ενημέρωση πρέπει να περιλαμβάνει:
- Το αρχικό ποσό της οφειλής και το σημερινό υπόλοιπο.
- Το ιστορικό των πληρωμών που έχουν πραγματοποιηθεί.
- Τον τρόπο υπολογισμού των τόκων και του επιτοκίου.
- Τις προμήθειες, τα έξοδα και τις λοιπές επιβαρύνσεις.
- Τα στοιχεία της δανειακής σύμβασης και τις σχετικές μεταβολές της.
- Την αναλυτική εικόνα των ποσών που έχουν καταβληθεί και εκείνων που εξακολουθούν να οφείλονται.
Οι εταιρείες διαχείρισης θα πρέπει να χορηγούν τα στοιχεία εντός 45 ημερών από το σχετικό αίτημα.
Ιδιαίτερη σημασία έχει η πρόβλεψη ότι, εφόσον παρέλθει η προθεσμία χωρίς να δοθούν πλήρη στοιχεία, αναστέλλεται η τοκοφορία της οφειλής μέχρι τη χορήγησή τους.
Η συγκεκριμένη διάταξη επιχειρεί να αντιμετωπίσει ένα από τα συχνότερα παράπονα των δανειοληπτών: την αδυναμία να γνωρίζουν με ακρίβεια πώς διαμορφώνεται το ποσό που καλούνται να πληρώσουν.
Νέοι κανόνες για τις διμερείς ρυθμίσεις με funds και servicers
Σημαντική παρέμβαση αφορά και τη διαδικασία απευθείας διαπραγμάτευσης μεταξύ οφειλέτη και πιστωτή.
Το νέο πλαίσιο προβλέπει τυποποιημένη διαδικασία διμερούς ρύθμισης, με σαφέστερα χρονικά όρια και συγκεκριμένες υποχρεώσεις για τις δύο πλευρές.
Ο πιστωτής οφείλει να απαντήσει μέσα σε τρεις μήνες, ενώ η συνολική διαδικασία θα πρέπει να ολοκληρώνεται το αργότερο μέσα σε έξι μήνες.
Με αυτόν τον τρόπο επιχειρείται να περιοριστούν οι παρατεταμένες εκκρεμότητες, κατά τις οποίες ο δανειολήπτης περιμένει επί μήνες μια απάντηση για το αίτημα ρύθμισης.
Παράλληλα, εισάγονται κανόνες για την προκαταβολή που μπορεί να ζητηθεί στο πλαίσιο μιας διμερούς συμφωνίας. Το ανώτατο όριο διαμορφώνεται στο 15% της οφειλής, περιορίζοντας τις απαιτήσεις για ιδιαίτερα υψηλές αρχικές καταβολές.
Η ρύθμιση αυτή έχει ιδιαίτερη σημασία για νοικοκυριά και επαγγελματίες που διαθέτουν περιορισμένη ρευστότητα και δυσκολεύονται να καταβάλουν μεγάλα ποσά προκειμένου να ξεκινήσει μια διαπραγμάτευση.
Ισχυρότερη προστασία για όσους τηρούν τις ρυθμίσεις τους
Ιδιαίτερα σημαντική είναι η προστασία των συνεπών οφειλετών, δηλαδή εκείνων που έχουν συμφωνήσει σε ρύθμιση και καταβάλλουν κανονικά τις δόσεις τους.
Με τη νέα νομοθεσία, όσο η ρύθμιση παραμένει ενεργή και τηρούνται οι συμφωνημένοι όροι, απαγορεύονται ενέργειες όπως:
- Η καταγγελία της ενεργής ρύθμισης κατά παράβαση των όρων της.
- Η έκδοση ή εκτέλεση διαταγής πληρωμής κατά παράβαση της συμφωνίας.
- Η επιβολή κατασχέσεων.
- Η διενέργεια ή συνέχιση πλειστηριασμού.
Η πρόβλεψη επιχειρεί να εξασφαλίσει ότι ένας οφειλέτης που ανταποκρίνεται στις υποχρεώσεις του δεν θα βρίσκεται αντιμέτωπος με αναγκαστικά μέτρα είσπραξης τα οποία παραβιάζουν την ενεργή συμφωνία.
Σε περίπτωση παραβίασης προβλέπονται συγκεκριμένες συνέπειες.
Η παράνομη ενέργεια χαρακτηρίζεται αυτοδικαίως άκυρη, ο οφειλέτης δικαιούται πίστωση ποσού ίσου με πέντε μηνιαίες δόσεις και η ρύθμιση παρατείνεται κατά πέντε μήνες χωρίς πρόσθετη επιβάρυνση.
Επιπλέον, προβλέπονται διοικητικά πρόστιμα από 50.000 έως 500.000 ευρώ ανά οφειλέτη, ανάλογα με την παράβαση και τις προϋποθέσεις εφαρμογής της διάταξης.
Πρόκειται για μία από τις πιο ουσιαστικές παρεμβάσεις του νομοσχεδίου, καθώς συνδέει την τήρηση της συμφωνίας από τον οφειλέτη με συγκεκριμένες υποχρεώσεις του πιστωτή και του διαχειριστή.
Σταθερό επιτόκιο 3% στον εξωδικαστικό μηχανισμό
Ιδιαίτερη βαρύτητα έχει η τροπολογία που κατατέθηκε από τον υπουργό Εθνικής Οικονομίας και Οικονομικών Κυριάκο Πιερρακάκη κατά τη διάρκεια της κοινοβουλευτικής διαδικασίας.
Με τη συγκεκριμένη παρέμβαση καθιερώνεται σταθερό ετήσιο επιτόκιο 3% για ολόκληρη τη διάρκεια της ρύθμισης οφειλών μέσω του εξωδικαστικού μηχανισμού, για δύο κατηγορίες οφειλετών:
Πρώτον, για όσους πληρούν τα θεσμοθετημένα κριτήρια του ευάλωτου οφειλέτη και διαθέτουν τη σχετική βεβαίωση.
Δεύτερον, για όσους εντάσσονται στην κατηγορία των επιλέξιμων οφειλετών, η οποία, σύμφωνα με την κυβερνητική παρουσίαση, καλύπτει και ευρύτερα τμήματα της μεσαίας τάξης.
Το σημαντικό στοιχείο είναι ότι το 3% θα παραμένει σταθερό σε όλη τη διάρκεια της σύμβασης αναδιάρθρωσης, ανεξάρτητα από το αν η οφειλή διαθέτει εμπράγματες εξασφαλίσεις.
Μέχρι σήμερα, στο υφιστάμενο πλαίσιο, το επιτόκιο για οφειλές με εμπράγματες εξασφαλίσεις ήταν 3% για τα πρώτα τρία χρόνια, ενώ για τις ανεξασφάλιστες οφειλές ήταν 4% για την ίδια περίοδο.
Μετά την πρώτη τριετία προβλεπόταν μετάβαση σε κυμαινόμενο επιτόκιο, συνδεδεμένο με το Euribor τριμήνου και πρόσθετο περιθώριο.
Με βάση το παράδειγμα που παρουσίασε το υπουργείο, με Euribor 2,67%, το επιτόκιο μετά την πρώτη τριετία θα διαμορφωνόταν σε περίπου 5,17% για εξασφαλισμένες απαιτήσεις και 5,67% για ανεξασφάλιστες.
Με τη νέα ρύθμιση, οι συγκεκριμένες κατηγορίες οφειλετών θα διατηρούν το 3% μέχρι την πλήρη εξόφληση.
Πόσο μπορεί να μειωθεί η επιβάρυνση
Το υπουργείο παρουσίασε δύο χαρακτηριστικά παραδείγματα για οφειλή 100.000 ευρώ με διάρκεια αποπληρωμής 20 ετών.
Περίπτωση πρώτης κατηγορίας: Εξασφαλισμένη οφειλή
Με το προηγούμενο καθεστώς:
- Επιτόκιο πρώτων 36 μηνών: 3%.
- Μηνιαία δόση: 554,60 ευρώ.
- Επιτόκιο επόμενων 204 μηνών: περίπου 5,176%.
- Νέα μηνιαία δόση: 653,50 ευρώ.
Με το νέο καθεστώς:
- Σταθερό επιτόκιο: 3%.
- Μηνιαία δόση: 554,60 ευρώ για όλη τη διάρκεια.
Περίπτωση δεύτερης κατηγορίας: Ανεξασφάλιστη οφειλή
Με το προηγούμενο καθεστώς:
- Επιτόκιο πρώτων 36 μηνών: 4%.
- Μηνιαία δόση: 605,98 ευρώ.
- Επιτόκιο επόμενων 204 μηνών: περίπου 5,676%.
- Νέα μηνιαία δόση: 685,56 ευρώ.
Με το νέο καθεστώς:
- Σταθερό επιτόκιο: 3%.
- Μηνιαία δόση: 554,60 ευρώ για όλη τη διάρκεια.
Σύμφωνα με τους υπολογισμούς του υπουργείου, το συνολικό οικονομικό όφελος σε ορίζοντα εικοσαετίας μπορεί να φτάσει περίπου τα 20.200 ευρώ για την πρώτη περίπτωση και τα 28.600 ευρώ για τη δεύτερη.
Η εφαρμογή του σταθερού επιτοκίου αφορά τις καταβολές από την 1η Δεκεμβρίου 2026.
Πρέπει να διευκρινιστεί ότι το 3% δεν αφορά αυτομάτως κάθε δάνειο που βρίσκεται σε καθυστέρηση ούτε κάθε δανειολήπτη που έχει οφειλές σε fund. Αφορά τις συγκεκριμένες κατηγορίες που πληρούν τα κριτήρια και εντάσσονται σε σύμβαση αναδιάρθρωσης μέσω του εξωδικαστικού μηχανισμού.
Πρόστιμα έως 5 εκατομμύρια ευρώ στους servicers
Από τις σημαντικότερες αλλαγές του νέου πλαισίου είναι ο δεκαπλασιασμός του ανώτατου διοικητικού προστίμου που μπορεί να επιβάλει η Τράπεζα της Ελλάδος σε εταιρείες διαχείρισης απαιτήσεων και αγοραστές πιστώσεων για παραβάσεις του θεσμικού πλαισίου.
Το ανώτατο ποσό αυξάνεται από τις 500.000 ευρώ στα 5 εκατομμύρια ευρώ.
Η αύξηση αφορά τις κυρώσεις που επιβάλλονται από την Τράπεζα της Ελλάδος βάσει του άρθρου 27 του ν. 5072/2023.
Οι παραβάσεις που μπορούν να ενεργοποιήσουν τις κυρώσεις σχετίζονται, μεταξύ άλλων, με:
- Τη μη συμμόρφωση με τις υποχρεώσεις έναντι των δανειοληπτών.
- Την ανεπαρκή εσωτερική οργάνωση και τους μηχανισμούς ελέγχου.
- Τη μη τήρηση των κανόνων προστασίας προσωπικών δεδομένων.
- Τη μη ορθή διαχείριση παραπόνων.
- Την παράβαση των κανόνων ανάθεσης δραστηριοτήτων σε τρίτους.
- Τη μη συμμόρφωση με τις υποχρεώσεις διαφάνειας και ενημέρωσης.
Η αύξηση του ανώτατου προστίμου αποτελεί προσπάθεια να αποκτήσει ουσιαστικότερη αποτρεπτική ισχύ η εποπτεία της αγοράς.
Παράλληλα, διατηρούνται οι ξεχωριστές κυρώσεις που μπορούν να επιβάλλονται από τη Γενική Γραμματεία Χρηματοπιστωτικού Τομέα και Διαχείρισης Ιδιωτικού Χρέους, οι οποίες προβλέπουν πρόστιμα από 50.000 έως 500.000 ευρώ ανά δανειολήπτη σε συγκεκριμένες περιπτώσεις παραβίασης των δικαιωμάτων του.
Περισσότερη διαφάνεια και ανεξάρτητοι έλεγχοι στις εταιρείες διαχείρισης
Το νομοσχέδιο δεν περιορίζεται στις κυρώσεις. Εισάγει και ένα αυστηρότερο πλαίσιο εποπτείας για τις εταιρείες που διαχειρίζονται απαιτήσεις από δάνεια και πιστώσεις.
Οι servicers αποκτούν πρόσθετες υποχρεώσεις ως προς τη δημοσιοποίηση οικονομικών στοιχείων, την ετήσια στρατηγική διαχείρισης των απαιτήσεων και την εσωτερική λειτουργία τους.
Προβλέπονται ανεξάρτητοι διαχειριστικοί έλεγχοι, με στόχο να ενισχυθεί η διαφάνεια και να διαπιστώνεται κατά πόσο οι εταιρείες λειτουργούν σύμφωνα με το θεσμικό πλαίσιο.
Ειδικότερα, οι βασικές παρεμβάσεις περιλαμβάνουν:
Ανεξάρτητους ελέγχους: Ενισχύεται η διαδικασία ελέγχου της λειτουργίας των εταιρειών και της συμμόρφωσής τους με τις υποχρεώσεις τους.
Δημοσιοποίηση οικονομικών στοιχείων: Αυξάνονται οι απαιτήσεις διαφάνειας ως προς την οικονομική εικόνα και τη δραστηριότητα των διαχειριστών.
Ετήσια στρατηγική διαχείρισης απαιτήσεων: Οι εταιρείες υποχρεούνται να παρουσιάζουν οργανωμένο σχέδιο για τον τρόπο διαχείρισης των χαρτοφυλακίων τους.
Διαχείριση παραπόνων: Θεσπίζονται αυστηρότερες απαιτήσεις για την καταγραφή, την εξέταση και την αντιμετώπιση των καταγγελιών των δανειοληπτών.
Συνεργασία με τον Ελληνικό Χρηματοοικονομικό Μεσολαβητή: Ενισχύεται η δυνατότητα εξωδικαστικής εξέτασης διαφορών μεταξύ οφειλετών και χρηματοπιστωτικών φορέων.
Οι αλλαγές αυτές επιχειρούν να διαμορφώσουν ένα περισσότερο ελεγχόμενο περιβάλλον λειτουργίας για την αγορά διαχείρισης μη εξυπηρετούμενων δανείων.
Έως 120 δόσεις για παλαιές οφειλές σε Εφορία και ασφαλιστικά ταμεία
Μια ακόμη σημαντική παρέμβαση αφορά τα χρέη προς τη φορολογική διοίκηση και τους φορείς κοινωνικής ασφάλισης.
Με τα άρθρα 35 και 36 προβλέπεται η δυνατότητα ρύθμισης συγκεκριμένων παλαιών ληξιπρόθεσμων οφειλών σε έως 120 μηνιαίες δόσεις, με βάση το νέο πλαίσιο που ψηφίστηκε.
Η ρύθμιση αφορά οφειλές που κατέστησαν ληξιπρόθεσμες έως τις 31 Δεκεμβρίου 2024.
Δεν πρόκειται, ωστόσο, για μια γενική δυνατότητα ένταξης όλων των χρεών σε 120 δόσεις.
Μεταξύ των βασικών προϋποθέσεων περιλαμβάνονται:
- Οι οφειλές να έχουν καταστεί ληξιπρόθεσμες έως τις 31 Δεκεμβρίου 2024.
- Να μην βρίσκονταν σε καθεστώς ρύθμισης στις 30 Σεπτεμβρίου 2026, με τις προβλεπόμενες εξαιρέσεις για όσους βρίσκονται στην ειδική ρύθμιση των 72 δόσεων.
- Να πληρούνται οι προβλεπόμενες προϋποθέσεις για την υπαγωγή.
- Να τηρούνται οι όροι καταβολής των δόσεων.
Η δυνατότητα αυτή αφορά τόσο τις οφειλές προς την ΑΑΔΕ όσο και τις οφειλές προς τον ΕΦΚΑ και τους αντίστοιχους ασφαλιστικούς φορείς.
Η ελάχιστη μηνιαία δόση προβλέπεται στα 30 ευρώ, ενώ η προθεσμία υποβολής αιτήσεων προσδιορίζεται έως τις 30 Ιουνίου 2027.
Ιδιαίτερη πρόβλεψη υπάρχει για οφειλές που βρίσκονται ήδη στην ειδική ρύθμιση των 72 δόσεων, καθώς προβλέπεται δυνατότητα μετάβασης στις 120 δόσεις, εφόσον πληρούνται οι σχετικές προϋποθέσεις.
Η παρέμβαση αφορά σημαντικό αριθμό φυσικών προσώπων και επιχειρήσεων που εξακολουθούν να αντιμετωπίζουν συσσωρευμένες φορολογικές και ασφαλιστικές υποχρεώσεις.
Για πολλούς οφειλέτες, η επέκταση της περιόδου αποπληρωμής μπορεί να μειώσει το ύψος της μηνιαίας επιβάρυνσης και να διευκολύνει την επαναφορά τους σε καθεστώς τακτικής εξυπηρέτησης των χρεών.
Το άρθρο 23 που προκάλεσε την πολιτική σύγκρουση και τελικά αποσύρθηκε
Το μεγαλύτερο σημείο τριβής κατά τη συζήτηση του νομοσχεδίου ήταν το άρθρο 23.
Η συγκεκριμένη διάταξη προκάλεσε έντονες αντιδράσεις από τα κόμματα της αντιπολίτευσης, καθώς συνδέθηκε με τη δυνατότητα των servicers να προχωρούν σε διαδικασίες αναγκαστικής εκτέλεσης και πλειστηριασμούς χωρίς να έχει προηγηθεί σχετική δικαστική απόφαση.
Η αντιπολίτευση υποστήριξε ότι η προτεινόμενη διατύπωση δημιουργούσε κινδύνους για τα δικαιώματα των δανειοληπτών και ενίσχυε τη θέση των εταιρειών διαχείρισης απαιτήσεων.
Η κυβέρνηση, μετά τις αντιδράσεις, ανακοίνωσε την απόσυρση της επίμαχης διάταξης.
Η εξέλιξη αυτή αποτέλεσε ένα από τα βασικά σημεία της κοινοβουλευτικής αντιπαράθεσης, καθώς τα κόμματα της αντιπολίτευσης υποστήριξαν ότι η αρχική πρόβλεψη αποδείκνυε την ανάγκη αυστηρότερων εγγυήσεων για τους οφειλέτες.
Η απόσυρση του άρθρου 23 δεν οδήγησε, πάντως, σε αλλαγή της συνολικής στάσης της αντιπολίτευσης ως προς το νομοσχέδιο επί της αρχής.
Η πολιτική αντιπαράθεση στην Ολομέλεια
Η συζήτηση του νομοσχεδίου πραγματοποιήθηκε σε ιδιαίτερα υψηλούς τόνους, με την κυβέρνηση να υποστηρίζει ότι δημιουργεί ισχυρότερες εγγυήσεις για τους δανειολήπτες και την αντιπολίτευση να επιμένει ότι οι παρεμβάσεις δεν αντιμετωπίζουν συνολικά το πρόβλημα του ιδιωτικού χρέους.
Ο υπουργός Εθνικής Οικονομίας και Οικονομικών Κυριάκος Πιερρακάκης υπερασπίστηκε τις διατάξεις, τονίζοντας ότι οι εταιρείες διαχείρισης απαιτήσεων πρέπει να λειτουργούν με κανόνες, διαφάνεια και σεβασμό στα δικαιώματα των οφειλετών.
Στο πλαίσιο της αντιπαράθεσης αναφέρθηκε και στο ιστορικό δημιουργίας του θεσμικού πλαισίου των servicers, αποδίδοντας στην προηγούμενη κυβέρνηση του ΣΥΡΙΖΑ σημαντικό μέρος της ευθύνης για τη διαμόρφωση του σημερινού συστήματος διαχείρισης των κόκκινων δανείων.
Από την πλευρά της κυβέρνησης, ο υφυπουργός Οικονομικών Θάνος Πετραλιάς υποστήριξε ότι οι νέες ρυθμίσεις ενισχύουν την προστασία των ευάλωτων οφειλετών και παράλληλα διατηρούν την ανάγκη συνέπειας στην αποπληρωμή των δανείων.
Χαρακτηριστική ήταν η τοποθέτησή του ότι όταν κάποιος δεν εξυπηρετεί το δάνειό του, το κόστος επιβαρύνει τελικά και τους υπόλοιπους πολίτες, αναδεικνύοντας την ανάγκη να αποφεύγονται φαινόμενα στρατηγικής αθέτησης πληρωμών.
Η στάση του ΠΑΣΟΚ
Η Μιλένα Αποστολάκη άσκησε κριτική στην κυβέρνηση, υποστηρίζοντας ότι επί σειρά ετών δεν αντιμετωπίστηκε αποτελεσματικά η λειτουργία της αγοράς των κόκκινων δανείων και των εταιρειών διαχείρισης απαιτήσεων.
Το ΠΑΣΟΚ καταψήφισε το νομοσχέδιο επί της αρχής, αλλά στήριξε σειρά επιμέρους διατάξεων, καθώς και την τροπολογία για το σταθερό επιτόκιο 3%.
Συγκεκριμένα, υπερψήφισε τα άρθρα 3, 4, 5, 11, 13, 14, 15, 17 και 38, καθώς και την τροπολογία.
Για τις διατάξεις των 120 δόσεων επέλεξε να δηλώσει «παρών», επιμένοντας στη δική του πρόταση για τη συνολική αντιμετώπιση του ιδιωτικού χρέους.
Η στάση του ΣΥΡΙΖΑ
Ο Χρήστος Γιαννούλης άσκησε κριτική στην κυβέρνηση για τη διαχείριση του ζητήματος των κόκκινων δανείων και έθεσε ερωτήματα για την απουσία του πρωθυπουργού από τη συζήτηση.
Ο ΣΥΡΙΖΑ επέμεινε στην ανάγκη ουσιαστικότερων παρεμβάσεων για την προστασία των δανειοληπτών, ενώ ζήτησε να τεθούν σε ονομαστική ψηφοφορία και πρόσθετα άρθρα του νομοσχεδίου.
Η θέση του ΚΚΕ
Ο Νίκος Καραθανασόπουλος άσκησε συνολική κριτική στο θεσμικό πλαίσιο λειτουργίας των funds, αποδίδοντας ευθύνες στις κυβερνήσεις για την ανάπτυξη της αγοράς διαχείρισης κόκκινων δανείων.
Η κριτική του ΚΚΕ επικεντρώθηκε στην προστασία της λαϊκής κατοικίας και στην αδυναμία των νέων ρυθμίσεων να ανατρέψουν, όπως υποστηρίζει, το συνολικό πλαίσιο που διευκολύνει τη μεταβίβαση και την είσπραξη των δανειακών απαιτήσεων.
Η πρόταση της Πλεύσης Ελευθερίας
Η Ζωή Κωνσταντοπούλου ανακοίνωσε την πρόθεση της Πλεύσης Ελευθερίας να καταθέσει νομοθετική πρόταση για την προστασία της πρώτης κατοικίας και την κατάργηση των funds.
Η τοποθέτηση αυτή ανέδειξε τη βαθύτερη πολιτική διαφωνία γύρω από το μοντέλο διαχείρισης των μη εξυπηρετούμενων δανείων και τον ρόλο των εταιρειών που αγοράζουν ή διαχειρίζονται τις συγκεκριμένες απαιτήσεις.
Πώς ψήφισαν τα κόμματα – Τα αποτελέσματα της ονομαστικής ψηφοφορίας
Η ονομαστική ψηφοφορία πραγματοποιήθηκε σε 19 άρθρα και στην υπουργική τροπολογία, με τη συμμετοχή 288 βουλευτών, ενώ στο άρθρο 38 συμμετείχαν 287.
Τα αποτελέσματα ανέδειξαν σημαντικές διαφοροποιήσεις ανάμεσα στην ψήφιση του νομοσχεδίου επί της αρχής και στην αποδοχή των επιμέρους ρυθμίσεων.
| Διάταξη | Αντικείμενο | Υπέρ | Κατά | Παρών |
|---|---|---|---|---|
| Άρθρο 3 | Ανεξάρτητοι έλεγχοι | 204 | 49 | 35 |
| Άρθρο 4 | Δημοσιοποίηση οικονομικών στοιχείων | 212 | 70 | 6 |
| Άρθρο 5 | Ετήσια στρατηγική διαχείρισης | 211 | 55 | 22 |
| Άρθρο 11 | Διαχείριση παραπόνων | 204 | 65 | 20 |
| Άρθρο 13 | Δωρεάν ενημέρωση οφειλετών | 203 | 34 | 51 |
| Άρθρο 14 | Επανυπολογισμός οφειλών | 201 | 61 | 26 |
| Άρθρο 15 | Προστασία συνεπών οφειλετών | 227 | 47 | 14 |
| Άρθρο 17 | Πρόταση ρύθμισης πριν από πλειστηριασμό | 201 | 68 | 19 |
| Άρθρο 35 | Ρύθμιση οφειλών προς Εφορία | 197 | 37 | 54 |
| Άρθρο 36 | Ρύθμιση οφειλών προς ασφαλιστικούς φορείς | 197 | 37 | 54 |
| Άρθρο 38 | Ρυθμίσεις οφειλών από καταπτώσεις εγγυήσεων | 226 | 35 | 26 |
| Τροπολογία | Σταθερό επιτόκιο 3% και πρόστιμα servicers | 212 | 49 | 27 |
Το άρθρο 15, που αφορά την προστασία των συνεπών οφειλετών από παράνομες ενέργειες είσπραξης, συγκέντρωσε τη μεγαλύτερη υποστήριξη, με 227 θετικές ψήφους.
Η τροπολογία για το σταθερό επιτόκιο 3% και την αύξηση των προστίμων στους servicers εγκρίθηκε με 212 ψήφους υπέρ, 49 κατά και 27 «παρών».
Ιδιαίτερη σημασία έχει το γεγονός ότι το ΠΑΣΟΚ στήριξε αρκετές από τις συγκεκριμένες διατάξεις, παρότι καταψήφισε το νομοσχέδιο ως σύνολο.
Η διαφοροποίηση αυτή δείχνει ότι υπήρξε δυνατότητα ευρύτερης συναίνεσης σε επιμέρους παρεμβάσεις, χωρίς όμως να επιτευχθεί πολιτική συμφωνία για τη συνολική κατεύθυνση της νομοθεσίας.
Τι σημαίνει το νέο πλαίσιο για την αγορά των κόκκινων δανείων
Η ψήφιση του νομοσχεδίου αποτελεί μία ακόμη παρέμβαση σε μια αγορά που έχει αλλάξει σημαντικά τα τελευταία χρόνια.
Η μεταβίβαση μεγάλου αριθμού μη εξυπηρετούμενων δανείων από τις τράπεζες σε επενδυτικά κεφάλαια και η ανάθεση της διαχείρισής τους σε εξειδικευμένες εταιρείες έχουν δημιουργήσει ένα σύνθετο περιβάλλον για τους οφειλέτες.
Τα funds είναι οι αγοραστές των απαιτήσεων, ενώ οι servicers αναλαμβάνουν τη διαχείριση των δανείων για λογαριασμό των αγοραστών ή άλλων δικαιούχων.
Η διάκριση είναι σημαντική, καθώς η εταιρεία που επικοινωνεί με τον δανειολήπτη και διαχειρίζεται τη ρύθμιση δεν είναι απαραίτητα εκείνη που έχει αγοράσει την απαίτηση.
Το νέο πλαίσιο επιχειρεί να καταστήσει σαφέστερες τις υποχρεώσεις και των δύο πλευρών, ενισχύοντας τη λογοδοσία και την εποπτεία.
Για τους δανειολήπτες, η ουσιαστική αλλαγή θα κριθεί από την εφαρμογή των κανόνων στην καθημερινή διαχείριση των υποθέσεών τους: από το αν θα λαμβάνουν εγκαίρως τα στοιχεία των οφειλών τους, αν θα μπορούν να διαπραγματεύονται ρεαλιστικές ρυθμίσεις και αν θα προστατεύονται πραγματικά όταν τηρούν τις συμφωνίες τους.
Τι πρέπει να γνωρίζουν οι οφειλέτες από εδώ και πέρα
Οι νέες διατάξεις δεν σημαίνουν ότι διαγράφονται αυτομάτως χρέη, ότι ακυρώνονται όλες οι διαδικασίες πλειστηριασμού ή ότι κάθε δανειολήπτης αποκτά δικαίωμα σε επιτόκιο 3%.
Οι πολίτες θα πρέπει να εξετάζουν προσεκτικά σε ποια κατηγορία υπάγονται και ποιες προϋποθέσεις πληρούν.
Ειδικότερα:
- Όσοι έχουν ενεργή ρύθμιση και την εξυπηρετούν κανονικά αποκτούν ισχυρότερη προστασία έναντι παράνομων ενεργειών είσπραξης.
- Όσοι έχουν ρυθμίσεις μέσω του εξωδικαστικού μηχανισμού θα πρέπει να ελέγξουν αν πληρούν τα κριτήρια ευάλωτου ή επιλέξιμου οφειλέτη για το σταθερό επιτόκιο 3%.
- Όσοι αμφισβητούν το ύψος της οφειλής τους μπορούν να ζητήσουν δωρεάν αναλυτική ενημέρωση.
- Όσοι επιθυμούν διμερή ρύθμιση με servicer μπορούν να αξιοποιήσουν το νέο τυποποιημένο πλαίσιο και τις προβλεπόμενες προθεσμίες.
- Όσοι έχουν παλαιές φορολογικές ή ασφαλιστικές οφειλές θα πρέπει να ελέγξουν αν πληρούν τις προϋποθέσεις υπαγωγής στις έως 120 δόσεις.
Η δημοσίευση του τελικού νόμου στην Εφημερίδα της Κυβερνήσεως και οι εφαρμοστικές διαδικασίες είναι επίσης κρίσιμες για την έναρξη και την πρακτική εφαρμογή των επιμέρους διατάξεων.
Ένα νέο τεστ για την προστασία των δανειοληπτών
Η ψήφιση του νομοσχεδίου κλείνει έναν κύκλο έντονης κοινοβουλευτικής αντιπαράθεσης, αλλά ανοίγει ένα ακόμη σημαντικότερο κεφάλαιο: την εφαρμογή των νέων κανόνων στην πράξη.
Η κυβέρνηση υποστηρίζει ότι ενισχύεται η διαφάνεια, αυστηροποιείται η εποπτεία και δημιουργούνται ουσιαστικότερες εγγυήσεις για τους οφειλέτες.
Η αντιπολίτευση, από την πλευρά της, επιμένει ότι οι παρεμβάσεις δεν επαρκούν για την αντιμετώπιση του ιδιωτικού χρέους και την αποτελεσματική προστασία της πρώτης κατοικίας.
Το βέβαιο είναι ότι οι νέες ρυθμίσεις δημιουργούν πρόσθετες υποχρεώσεις για τους servicers και διευρύνουν ορισμένα δικαιώματα των δανειοληπτών.
Το πραγματικό αποτέλεσμα, ωστόσο, θα εξαρτηθεί από την αυστηρότητα των ελέγχων, την ταχύτητα εξέτασης των αιτημάτων, την επιβολή κυρώσεων όταν διαπιστώνονται παραβάσεις και, κυρίως, από το κατά πόσο οι νέες δυνατότητες ρύθμισης θα μεταφραστούν σε βιώσιμες λύσεις για τα νοικοκυριά και τις επιχειρήσεις.
Για χιλιάδες πολίτες που βρίσκονται αντιμέτωποι με δανειακές, φορολογικές και ασφαλιστικές υποχρεώσεις, το ζητούμενο δεν είναι απλώς η ψήφιση ενός νέου νόμου, αλλά η δυνατότητα να γνωρίζουν τι πραγματικά χρωστούν, να μπορούν να το αποπληρώσουν και να προστατεύονται από πρακτικές που παραβιάζουν τα δικαιώματά τους.