

Η συμφωνία της Entersoftone με τη Hg, που αποτιμά την εταιρεία σε λίγο πάνω από 1 δισ. ευρώ, αλλάζει τα δεδομένα στην ελληνική αγορά πληροφορικής και δημιουργεί νέα σημεία αναφοράς για τις αποτιμήσεις του κλάδου. Η συναλλαγή αποτελεί την πρώτη επένδυση της Hg στην Ελλάδα και αναδεικνύει το αυξανόμενο ενδιαφέρον διεθνών επενδυτών για ελληνικές εταιρείες τεχνολογίας. Η αποτίμηση της Entersoftone, περίπου 23 φορές τα EBITDA, δημιουργεί παράλληλα ένα νέο benchmark για επιχειρήσεις με ισχυρή κερδοφορία, υψηλούς τζίρους και διεθνή παρουσία. Το ενδιαφέρον πλέον στρέφεται στις εταιρείες που θα μπορούσαν να αποτελέσουν αντικείμενο αντίστοιχων επενδυτικών κινήσεων, χωρίς αυτό να σημαίνει ότι βρίσκονται σήμερα σε διαδικασία πώλησης.
Η Unisystems, εταιρεία του ομίλου Quest, αποτελεί έναν από τους σημαντικούς ελληνικούς παίκτες στον χώρο των IT services. Διαθέτει παρουσία σε περισσότερες από 25 χώρες, πάνω από 300 πελάτες, ενώ το πρώτο εξάμηνο του 2026 κατέγραψε έσοδα 158,5 εκατ. ευρώ, EBITDA 15,4 εκατ. ευρώ και κέρδη 6,9 εκατ. ευρώ. Το ανεκτέλεστο υπόλοιπο ξεπερνά τα 600 εκατ. ευρώ, ενώ περίπου το 50% του κύκλου εργασιών προέρχεται από διεθνείς αγορές. Η εταιρεία έχει επίσης παρουσία σε μεγάλα έργα πληροφορικής και κυβερνοασφάλειας, μεταξύ άλλων και σε πλαίσια του ΝΑΤΟ. Η Unisystems έχει βρεθεί στο παρελθόν στο επίκεντρο ενδιαφέροντος δυνητικών αγοραστών, χωρίς να υπάρχει σήμερα ένδειξη ότι βρίσκεται σε διαδικασία πώλησης. Η άνοδος των αποτιμήσεων στον κλάδο, ωστόσο, επαναφέρει στο προσκήνιο τη συζήτηση για τις προοπτικές των μεγάλων ελληνικών IT integrators.
Η Epsilon Net κινείται σε μεγάλο βαθμό στην ίδια αγορά με την Entersoftone, με δραστηριότητα σε ERP, επιχειρηματικό λογισμικό, payroll, φορολογικές και λογιστικές εφαρμογές και λύσεις SaaS. Το 2025 κατέγραψε έσοδα 135,3 εκατ. ευρώ, EBITDA 42,6 εκατ. ευρώ και καθαρά κέρδη 29,3 εκατ. ευρώ, με το EBITDA να αυξάνεται κατά 32,9%. Η συναλλαγή της Entersoftone δημιουργεί ένα νέο σημείο σύγκρισης για εταιρείες με αντίστοιχο επιχειρηματικό μοντέλο και υψηλή επαναλαμβανόμενη κερδοφορία. Δεν σημαίνει ότι επίκειται κάποια συμφωνία για την Epsilon Net, αλλά μεταβάλλει τα δεδομένα με βάση τα οποία αξιολογούνται πλέον οι εταιρείες του κλάδου.
Στον ευρύτερο χάρτη βρίσκεται και η Byte, που αποτελεί σημαντικό περιουσιακό στοιχείο του ομίλου Ideal. Η εταιρεία εμφανίζει κύκλο εργασιών 66,8 εκατ. ευρώ, EBITDA 10,3 εκατ. ευρώ και ανεκτέλεστο έργων περίπου 86 εκατ. ευρώ. Διαθέτει σημαντική παρουσία σε έργα ψηφιακού μετασχηματισμού, πληροφοριακών υποδομών και κυβερνοασφάλειας, τόσο στον δημόσιο όσο και στον ιδιωτικό τομέα. Παράλληλα, η Byte αποτελεί μέρος ενός εισηγμένου ομίλου με ενεργή στρατηγική εξαγορών και αναδιάρθρωσης του χαρτοφυλακίου του. Η Ideal είχε επενδύσει στον χώρο της πληροφορικής πριν από περίπου πέντε χρόνια, γεγονός που έχει τροφοδοτήσει συζητήσεις για το μέλλον της συγκεκριμένης δραστηριότητας, χωρίς να προκύπτει ότι υπάρχει άμεση διαδικασία πώλησης.
Profile: Ισχυρή διεθνής παρουσία
Διαφορετικό προφίλ έχει η Profile, η οποία έχει επικεντρώσει σημαντικό μέρος της δραστηριότητάς της στο χρηματοοικονομικό λογισμικό και διαθέτει έντονη διεθνή παρουσία.
Η εταιρεία βρίσκεται σε φάση ανάπτυξης, ενώ η μετοχή της έχει καταγράψει σημαντική άνοδο. Σύμφωνα με τα στοιχεία του δημοσιεύματος, την Παρασκευή έκλεισε στα 11 ευρώ, με την κεφαλαιοποίηση να διαμορφώνεται στα 273 εκατ. ευρώ. Η χρηματιστηριακή της εικόνα και η διεθνής δραστηριότητα δημιουργούν διαφορετικά δεδομένα για οποιαδήποτε μελλοντική συζήτηση σχετικά με στρατηγική συμφωνία ή είσοδο επενδυτή.
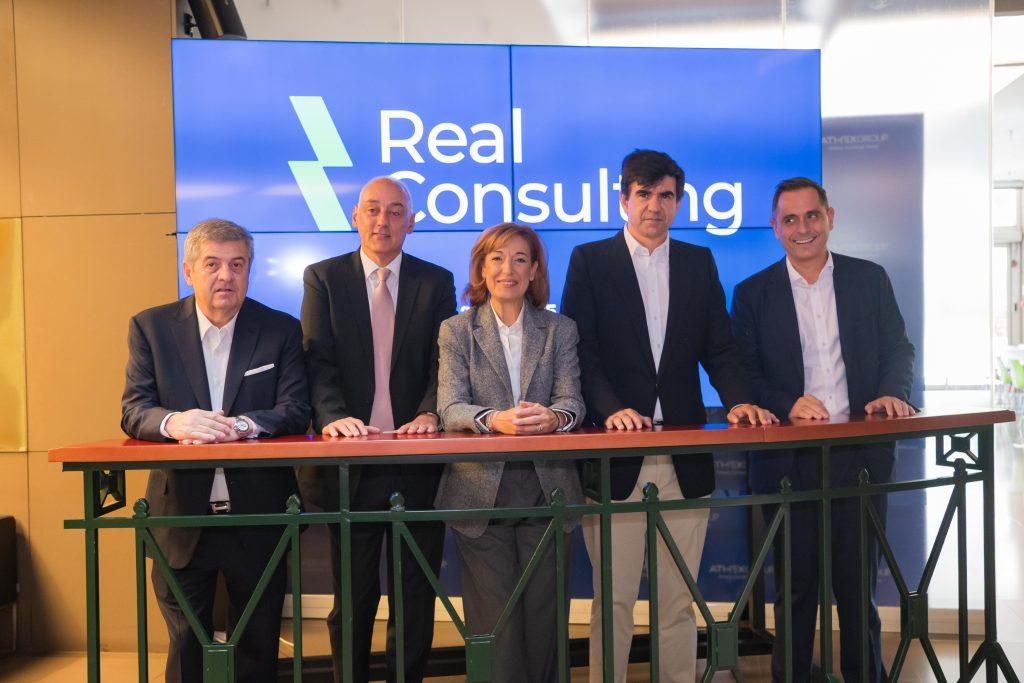
Η Real Consulting αποτελεί επίσης μία από τις εταιρείες που παρακολουθεί η αγορά, αν και η περίπτωση παρουσιάζει μεγαλύτερη πολυπλοκότητα λόγω της μετοχικής της σύνθεσης.
Στη μετοχική βάση της έχουν εισέλθει επενδυτές και επιχειρηματικοί όμιλοι, μεταξύ των οποίων η Intracom και η Motor Oil, ενώ η εταιρεία συνεχίζει να αναπτύσσεται μέσω οργανικής ανάπτυξης και εξαγορών. Η πολυμετοχικότητα καθιστά πιο σύνθετη μια ενδεχόμενη εξαγορά του συνόλου της εταιρείας, καθώς θα απαιτούσε τη συμφωνία περισσότερων πλευρών. Παράλληλα, η ανάπτυξη της Real Consulting και η διεύρυνση της μετοχικής της βάσης την έχουν τοποθετήσει στον ευρύτερο χάρτη της ελληνικής αγοράς πληροφορικής. Το deal της Entersoftone με τη Hg δεν προεξοφλεί νέες εξαγορές στον κλάδο. Δημιουργεί, όμως, ένα νέο σημείο αναφοράς για τις αποτιμήσεις και αναδεικνύει τις ελληνικές εταιρείες τεχνολογίας ως αντικείμενο αυξημένου ενδιαφέροντος για διεθνή κεφάλαια.