
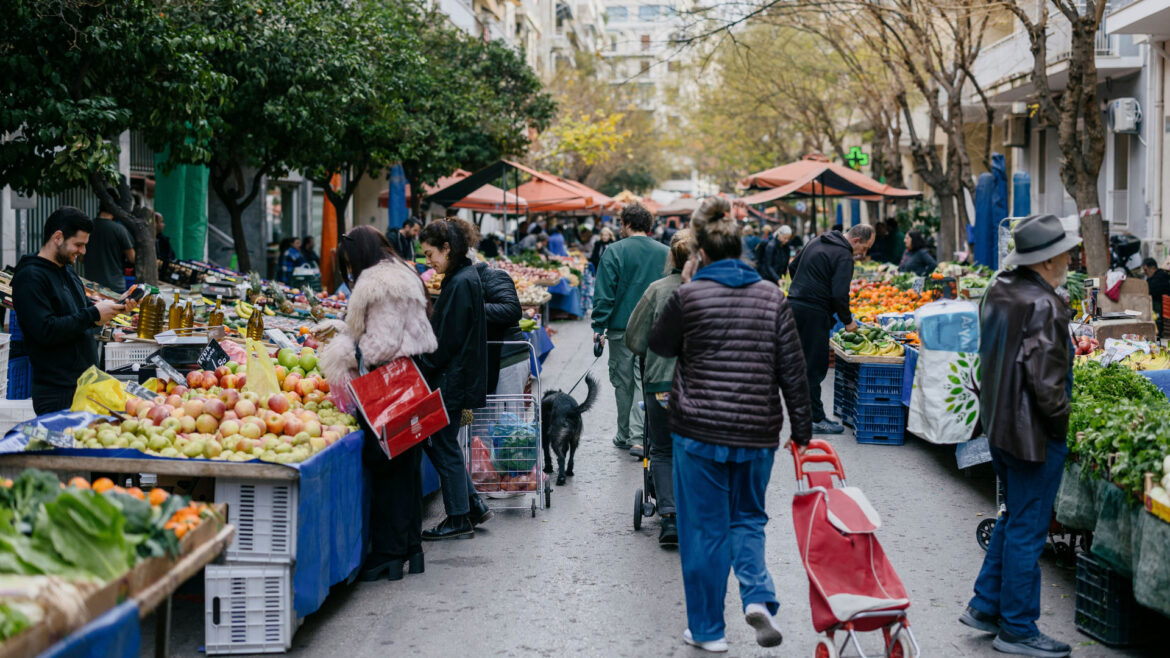
Πιέσεις στην αγοραστική δύναμη των νοικοκυριών ασκεί ο υψηλός πληθωρισμός, υποσκάπτοντας τη δυναμική της ιδιωτικής κατανάλωσης, η οποία αποτελεί βασικό μοχλό της ανάπτυξης και κατ’ επέκταση της υπεραπόδοσης έναντι της Ευρωζώνης. Στην τριμηνιαία έκθεση για την ελληνική οικονομία, το ΙΟΒΕ προειδοποιεί για τους κινδύνους που απορρέουν από την επιμονή του πληθωρισμού σε υψηλά επίπεδα, καθώς θα μπορούσε να εκτροχιάσει την ανθεκτικότητα που έχει επιδείξει η οικονομία στο ενεργειακό σοκ.
Οπως δήλωσε κατά την παρουσίαση της έκθεσης ο γενικός διευθυντής του ΙΟΒΕ Νίκος Βέττας, ο δείκτης τιμών καταναλωτή στην Ελλάδα διαμορφωνόταν σε υψηλότερα επίπεδα από το ευρωπαϊκό μπλοκ ακόμη και πριν από την κρίση χρέους, ενώ τα τελευταία χρόνια η ζήτηση αυξάνεται ταχύτερα από την προσφορά. Ως αποτέλεσμα, οι τιμές «τρέχουν» γρηγορότερα και παγιώνεται η απόσταση από την Ευρωζώνη, επιβαρύνοντας δυσανάλογα τα νοικοκυριά με χαμηλά εισοδήματα και χαμηλή αγοραστική δύναμη. Η διεθνής συγκυρία από τον πόλεμο στη Μέση Ανατολή οδηγεί σε περαιτέρω αύξηση των προβλέψεων για τον πληθωρισμό φέτος και του χρόνου. Το ΙΟΒΕ αναμένει κλιμάκωση του πληθωρισμού (εναρμονισμένου δείκτη) σε 4% φέτος και 3% το 2027 έναντι 3,7% και 2,7% στις προηγούμενες προβλέψεις του Ιουλίου. Οσον αφορά την ανάπτυξη, η πρόβλεψη διατηρήθηκε στο 1,8% για φέτος και μειώθηκε οριακά στο 1,9% για το 2027 (από 2%), με τις προοπτικές να διατηρούνται θετικές παρά την αβεβαιότητα που απορρέει από το διεθνές περιβάλλον.
Για τις πάγιες επενδύσεις προβλέπεται αύξηση 6,5% το 2026 και 4% το 2027, ενώ για τις συνολικές επενδύσεις αναμένεται αύξηση 6,2% και 5,1% αντιστοίχως. Για τις εξαγωγές εκτιμάται ότι θα αυξηθούν κατά 2,5% το 2026 και 3,1% το 2027, ενώ για τις εισαγωγές κατά 3,6% και 3,3% αντιστοίχως. Οσον αφορά την ανεργία, αναμένεται περαιτέρω αποκλιμάκωση σε 8,6% και 7,8%, ενώ στη δημόσια κατανάλωση προβλέπεται αύξηση 2,1% και 1%.
Στο πεδίο της ιδιωτικής κατανάλωσης, μολονότι έχει επιδείξει ανθεκτικότητα εν μέσω της ενεργειακής κρίσης, ο υψηλός πληθωρισμός αναμένεται να περιορίσει τη δυναμική της. Το ΙΟΒΕ προβλέπει επιβράδυνση της ιδιωτικής κατανάλωσης σε +1,4% το 2026 και +1,5% το 2027 από 1,9% το 2025. Πρόκειται δε για αναθεώρηση προς τα κάτω και από τις εκτιμήσεις του Ιουλίου.
Αλλωστε, όπως αναλύεται και σε ειδικό πλαίσιο της έκθεσης, το πραγματικό διαθέσιμο εισόδημα μεταξύ 2019 και 2024 αυξήθηκε με τον ίδιο ρυθμό με την κατανάλωση. Αυτό όχι μόνον επηρεάζει την αποταμίευση, που σύμφωνα με τα επίσημα στατιστικά παραμένει σε αρνητικό επίπεδο, αλλά και σημαίνει ότι η κατανάλωση απορροφά το σύνολο του διαθέσιμου εισοδήματος. Συνεπώς, η δυναμική της κατανάλωσης παραμένει ισχυρή υπό την προϋπόθεση ότι συνεχίζουν να αυξάνονται οι μισθοί.
Επίσης, από την ανάλυση του ΙΟΒΕ προκύπτει ότι σε αντίθεση με την Ευρωζώνη, η αύξηση της κατανάλωσης στην Ελλάδα την περίοδο 2019-2025 στηρίχθηκε σε μεγαλύτερο βαθμό στα αγαθά, και ιδίως στα μη διαρκή, όπως τα τρόφιμα και άλλα αναλώσιμα, σε σχέση με την Ευρωζώνη. Πρόκειται σε μεγάλο βαθμό για βασικά προϊόντα, τα οποία λόγω των ανατιμήσεων απορροφούν όλο και μεγαλύτερο κομμάτι του διαθέσιμου εισοδήματος.
Οπως δήλωσε ο κ. Βέττας κατά τη διάρκεια της παρουσίασης, η μελλοντική δυναμική μιας κατανάλωσης με αυτά τα χαρακτηριστικά δεν είναι μεγάλη. «Δεν έχει δεξαμενές που μπορούν να τη στηρίξουν», είπε χαρακτηριστικά για την ιδιωτική κατανάλωση, η οποία τα τελευταία χρόνια αποτελεί καταλύτη της οικονομικής δραστηριότητας και κατ’ επέκταση της υπεραπόδοσης της οικονομίας έναντι της Ευρωζώνης.
Το ΙΟΒΕ επεσήμανε, πάντως, την ανάγκη προσοχής στη διαχείριση των πληθωριστικών πιέσεων από τις κυβερνήσεις διεθνώς. Δεδομένου ότι δεν διαφαίνεται αποκλιμάκωση του πληθωριστικού κύματος σύντομα, τα μέτρα στήριξης του εισοδήματος δεν θα πρέπει να υποσκάπτουν τη λειτουργία της αγοράς, αναφέρει η μελέτη. Ενδεικτικά, υποστηρίζει, στην αγορά καυσίμων κίνησης, είναι αποτελεσματικότερη η απευθείας υποστήριξη των ιδιωτών, ακόμη και με άμεσες μεταβιβάσεις προς αυτούς ή μείωση των τελών κυκλοφορίας, παρά με επιδότηση της τελικής τιμής, όπως με μείωση των φόρων, καθώς αυτό θα σήμαινε υποστήριξη της κατανάλωσης στις λάθος συνθήκες. Τέλος, σύμφωνα με την έκθεση, η εικόνα και οι προτεραιότητες των μέτρων πολιτικής είναι διαφορετικές όσον αφορά καύσιμα θέρμανσης ή κίνησης για επαγγελματικά αυτοκίνητα, καθώς έχουν διαφορετική ελαστικότητα υποκατάστασης ή αποτελούν στοιχείο κόστους για την υπόλοιπη οικονομία.
ΑΝΑΔΗΜΟΣΙΕΥΣΗ MONEY REVIW